Βασίλειος Μπέκας στο ΒΝ: Αυτή είναι η αλήθεια για το φούσκωμα των ασφαλιστηρίων συμβολαίων υγείας και το ρόλο των εποπτικών αρχών
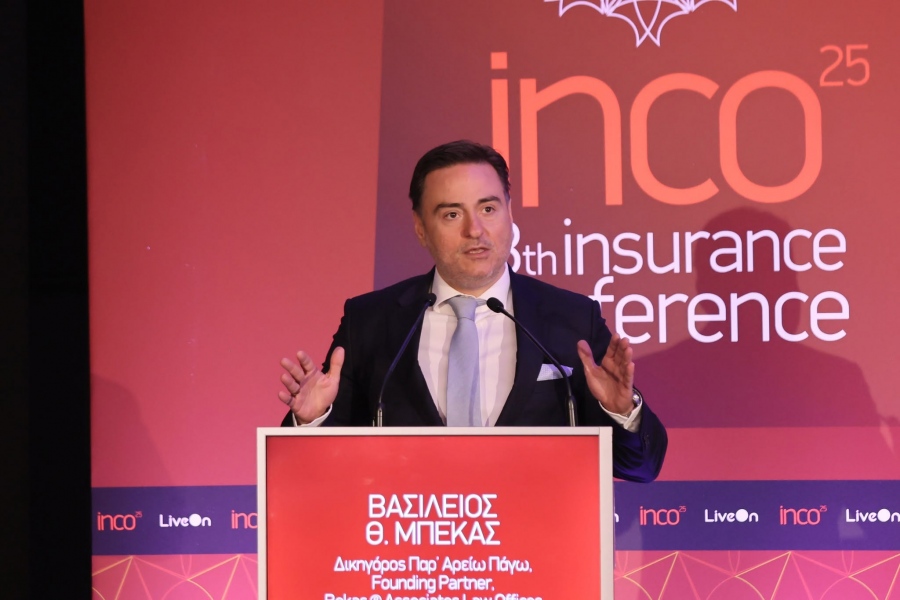
Στην πράξη, πολλές διαφορές δεν γεννώνται τόσο από την ίδια την επέλευση του ασφαλιστικού κινδύνου, όσο από την ερμηνεία των όρων του ασφαλιστηρίου
Συνέχεια των απαντήσεων που έδωσε η EIOPA στο ρεπορτάζ του ΒΝ**για τις ασφαλίσεις υγείας και τις παρεμβάσεις που αξιώνει η κα
Μιλένα Αποστολάκη, εν όλω και των αντιπαραθέσεων μεταξύ ασφαλιστικών επιχειρήσεων και ασφαλισμένων, ο Βασίλειος Θ. Μπέκας, Δικηγόρος Παρ’ Αρείω Πάγω**, Founding Partner Bekas & Associates Law Offices απαντά σε πέντε νέες επίμαχες σχετικές ερωτήσεις του ΒΝ. Αναφέρεται, μεταξύ άλλων στο ρόλο της ΔΕΙΑ και τον ρόλο του Συνηγόρου του Καταναλωτή.
Αμφιβολίες εκφράζει για το κατά πόσο ο Ετήσιος Δείκτης Αναπροσαρμογής Ασφαλίστρων της ΕΛΣΤΑΤ μπορεί να δώσει λύση.
Παρακάτω ο λόγος που χρησιμοποιεί το ρήμα «δύναται» για την λειτουργία των εποπτικών ελέγχων της ΔΕΙΑ**
H απάντηση της Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA) στο ΒΝ στην αναφορά που υπέβαλε η κα Μιλένα Αποστολάκη αναφορικά με τις τιμολογήσεις των ασφαλίστρων υγείας**
Εκτιμά ότι η απάντηση της EIOPA ήταν απολύτως αναμενόμενη, καθώς πρόκειται για ένα πρωτίστως συμβουλευτικό όργανο της Ε.Ε., μη δυνάμενο να παρέμβει άμεσα στον τρόπο που τιμολογούνται τα ασφάλιστρα των
συμβολαίων υγείας ή που προσδιορίζονται οι ετήσιες αυξήσεις τους στα κράτη – μέλη.**
Πάντως το ζήτημα των αυξήσεων στα ασφάλιστρα των συμβολαίων υγείας – ειδικά στα μακροχρόνια - παραμένει φλέγον στη χώρα μας.
Είναι δε τουλάχιστον αμφίβολο το κατά πόσον ο Ετήσιος Δείκτης Αναπροσαρμογής Ασφαλίστρων της ΕΛΣΤΑΤ που προβλέφθηκε με τον Ν. 5170/2025 θα επιλύσει το πρόβλημα. Πρόκειται για ένα πολύπλευρο και πολύπλοκο ζήτημα που, όπως φαίνεται, δεν λύνεται απλώς και μόνον με τη θέση ενός «ταβανιού» στις αυξήσεις των ασφαλίστρων. Ειδικά μάλιστα όταν η Ένωση Ασφαλιστικών Εταιρειών σε πρόσφατη ανακοίνωσή της επισημαίνει ότι ακόμη και μία αύξηση της τάξης του 7% θα συνεπάγεται έλλειμμα άνω των 5 δισεκατομμυρίων ευρώ για τις ασφαλιστικές.
Η σημαντικότερη νομική πρόκληση στις σχέσεις μεταξύ ασφαλιστικών εταιρειών και ασφαλισμένων**
Η σημαντικότερη πρόκληση παραμένει η διασφάλιση μιας ουσιαστικής ισορροπίας μεταξύ της ανάγκης των ασφαλιστικών εταιρειών να προσδιορίζουν με σαφήνεια την έκταση του αναλαμβανόμενου κινδύνου και της ανάγκης του ασφαλισμένου να γνωρίζει με ακρίβεια τι καλύπτεται και υπό ποιες προϋποθέσεις.
Στην πράξη, πολλές διαφορές δεν γεννώνται τόσο από την ίδια την επέλευση του ασφαλιστικού κινδύνου, όσο από την ερμηνεία των όρων του ασφαλιστηρίου, τις εξαιρέσεις της κάλυψης και την προσυμβατική ενημέρωση του ασφαλισμένου.**
Για τον λόγο αυτό, εκτιμά ως ιδιαίτερα σημαντικό οι ασφαλιστικοί όροι να διατυπώνονται με σαφήνεια και συνέπεια, ενώ παράλληλα η διαχείριση μιας απαίτησης θα πρέπει να γίνεται με νομική ακρίβεια αλλά και με πλήρη κατανόηση της πραγματικής φύσης της διαφοράς.
Η σωστή νομική προσέγγιση σε πρώιμο στάδιο μπορεί, σε πολλές περιπτώσεις, να αποτρέψει μία μακρά και δαπανηρή αντιδικία.
Διαχείριση των διαφορών μεταξύ ασφαλιστικών εταιρειών και ασφαλισμένων**
Τα τελευταία χρόνια παρατηρείται σαφής υποχώρηση των διαφορών που οδηγούνται στα δικαστήρια και ενίσχυση της εξωδικαστικής επίλυσής τους. Πρόκειται για μία θετική εξέλιξη, καθώς η εξωδικαστική διευθέτηση είναι συνήθως ταχύτερη, οικονομικότερη και λιγότερο επιβαρυντική για όλα τα εμπλεκόμενα μέρη.
Στην δε κατεύθυνση αυτή τονίζει ότι οι δικηγόροι που συνεργάζονται με ασφαλιστικές εταιρείες μπορούν αλλά και οφείλουν να έχουν πιο ενεργό ρόλο. Είναι αναμφίβολα υπέρμαχος της άποψης ότι ένας καλός δικηγόρος μπορεί να σου φέρει καλό αποτέλεσμα σε μία δικαστική αντιδικία, ένας πολύ καλός δικηγόρος φροντίζει να αποφευχθεί η αντιδικία.
Αιτιάσεις ασφαλισμένων: Λειτουργία θεσμού. Τι κλάδους αφορούν οι αιτιάσεις που υποβάλλονται**
Θεωρώ ότι ο θεσμός των ασφαλιστικών αιτιάσεων λειτουργεί αρκετά καλά στην
Ελλάδα.**
Διαβεβαιώνει δε ότι στη μεγάλη τους πλειοψηφία, οι εν Ελλάδι ασφαλιστικές εταιρείες λαμβάνουν πολύ σοβαρά τις αιτιάσεις που τους υποβάλλονται και φροντίζουν να τις διαχειρίζονται κατά ουσιαστικό και όχι απλά διεκπεραιωτικό τρόπο. Για τον λόγο αυτόν και ο συγκεκριμένος θεσμός έχει συμβάλει σημαντικά στην εξισορρόπηση της - εκ φύσεως άνισης -
σχέσης ασφαλιστικής – ασφαλισμένου.**
Τώρα, όσον αφορά στον Κλάδο στον οποίον συνήθως αφορούν οι υποβαλλόμενες αιτιάσεις, θα έλεγα ότι αυτός δεν είναι άλλος από τον Κλάδο Αυτοκινήτων, πράγμα μάλλον αναμενόμενο, δεδομένου ότι ο συγκεκριμένος Κλάδος Ασφάλισης, συγκεντρώνει μακράν τον μεγαλύτερο αριθμό ασφαλισμένων.
Ο ρόλος της ΔΕΕΙΑ και του Συνηγόρου του Καταναλωτή στη σχέση μεταξύ των ασφαλιστικών και των ασφαλισμένων**
Κατ’ αρχάς διευκρινίζει ότι πρόκειται για δύο διαφορετικής φύσεως νομικές οντότητες. Η Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης (ΔΕΙΑ) αποτελεί εποπτικό φορέα που υπάγεται στην Τράπεζα της Ελλάδος, ενώ ο Συνήγορος
του Καταναλωτή φορέα εξωδικαστικής επίλυσης διαφορών, όντας μέχρι πρότινος Ανεξάρτητη Αρχή και πλέον υποδιεύθυνση της Ανεξάρτητης Αρχής Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή.**
Όσον αφορά στη ΔΕΙΑ, θεωρεί ότι ασκεί ικανοποιητικά τον εποπτικό έλεγχο που δύναται να ασκήσει. Και χρησιμοποιώ το ρήμα «δύναται» όχι τυχαία, καθώς υπάρχουν αντικειμενικά αλλά και νομικά όρια μέσα στα οποία λειτουργεί ο εν λόγω φορέας.
Διευκρινίζει δε, ότι ανήκω σε εκείνους που θεωρούν ότι μία ενίσχυση του εποπτικού ρόλου και ιδίως των εργαλείων εποπτικού ελέγχου που διαθέτει η ΔΕΙΑ θα ήταν πολλαπλώς χρήσιμη και για τις ασφαλιστικές εταιρείες και για τους ασφαλισμένους.**
Όσον αφορά στον Συνήγορο του Καταναλωτή, πρόκειται για έναν χρήσιμο θεσμό, που έχει προσφέρει αρκετά, πλην, όμως, υποστηρίζει ότι πλέον απαιτούνται ριζικές αλλαγές και παρεμβάσεις ώστε να αποτελέσει ένα σύγχρονο και αποτελεσματικό εργαλείο εξωδικαστικής επίλυσης διαφορών.**
Ελ. Ερμείδου
www.bankingnews.gr
Βαθμός Πρωτοτυπίας
91.1
Μέθοδος: αυτόματοι κανόνες · έκδοση score-cluster-v1 · 08:06
Πώς διαδόθηκε
1 δημοσίευση από 1 μέσο